
يتجه مشروع قانون المالية لسنة 2027 إلى رفع الضريبة على أرباح الشركات الكبرى العاملة في استيراد وتوزيع المحروقات من 35 إلى 40 في المائة، في خطوة تندرج ضمن حزمة واسعة من التعديلات الجبائية تشمل تخفيض الضريبة على الدخل تدريجيا إلى غاية سنة 2031، وفرض تسبيق ضريبي بنسبة 5 في المائة على واردات البضائع الموجهة لإعادة البيع، في وقت تراهن فيه الحكومة على تعبئة مداخيل ضريبية تناهز 437,4 مليار درهم خلال السنة المقبلة.
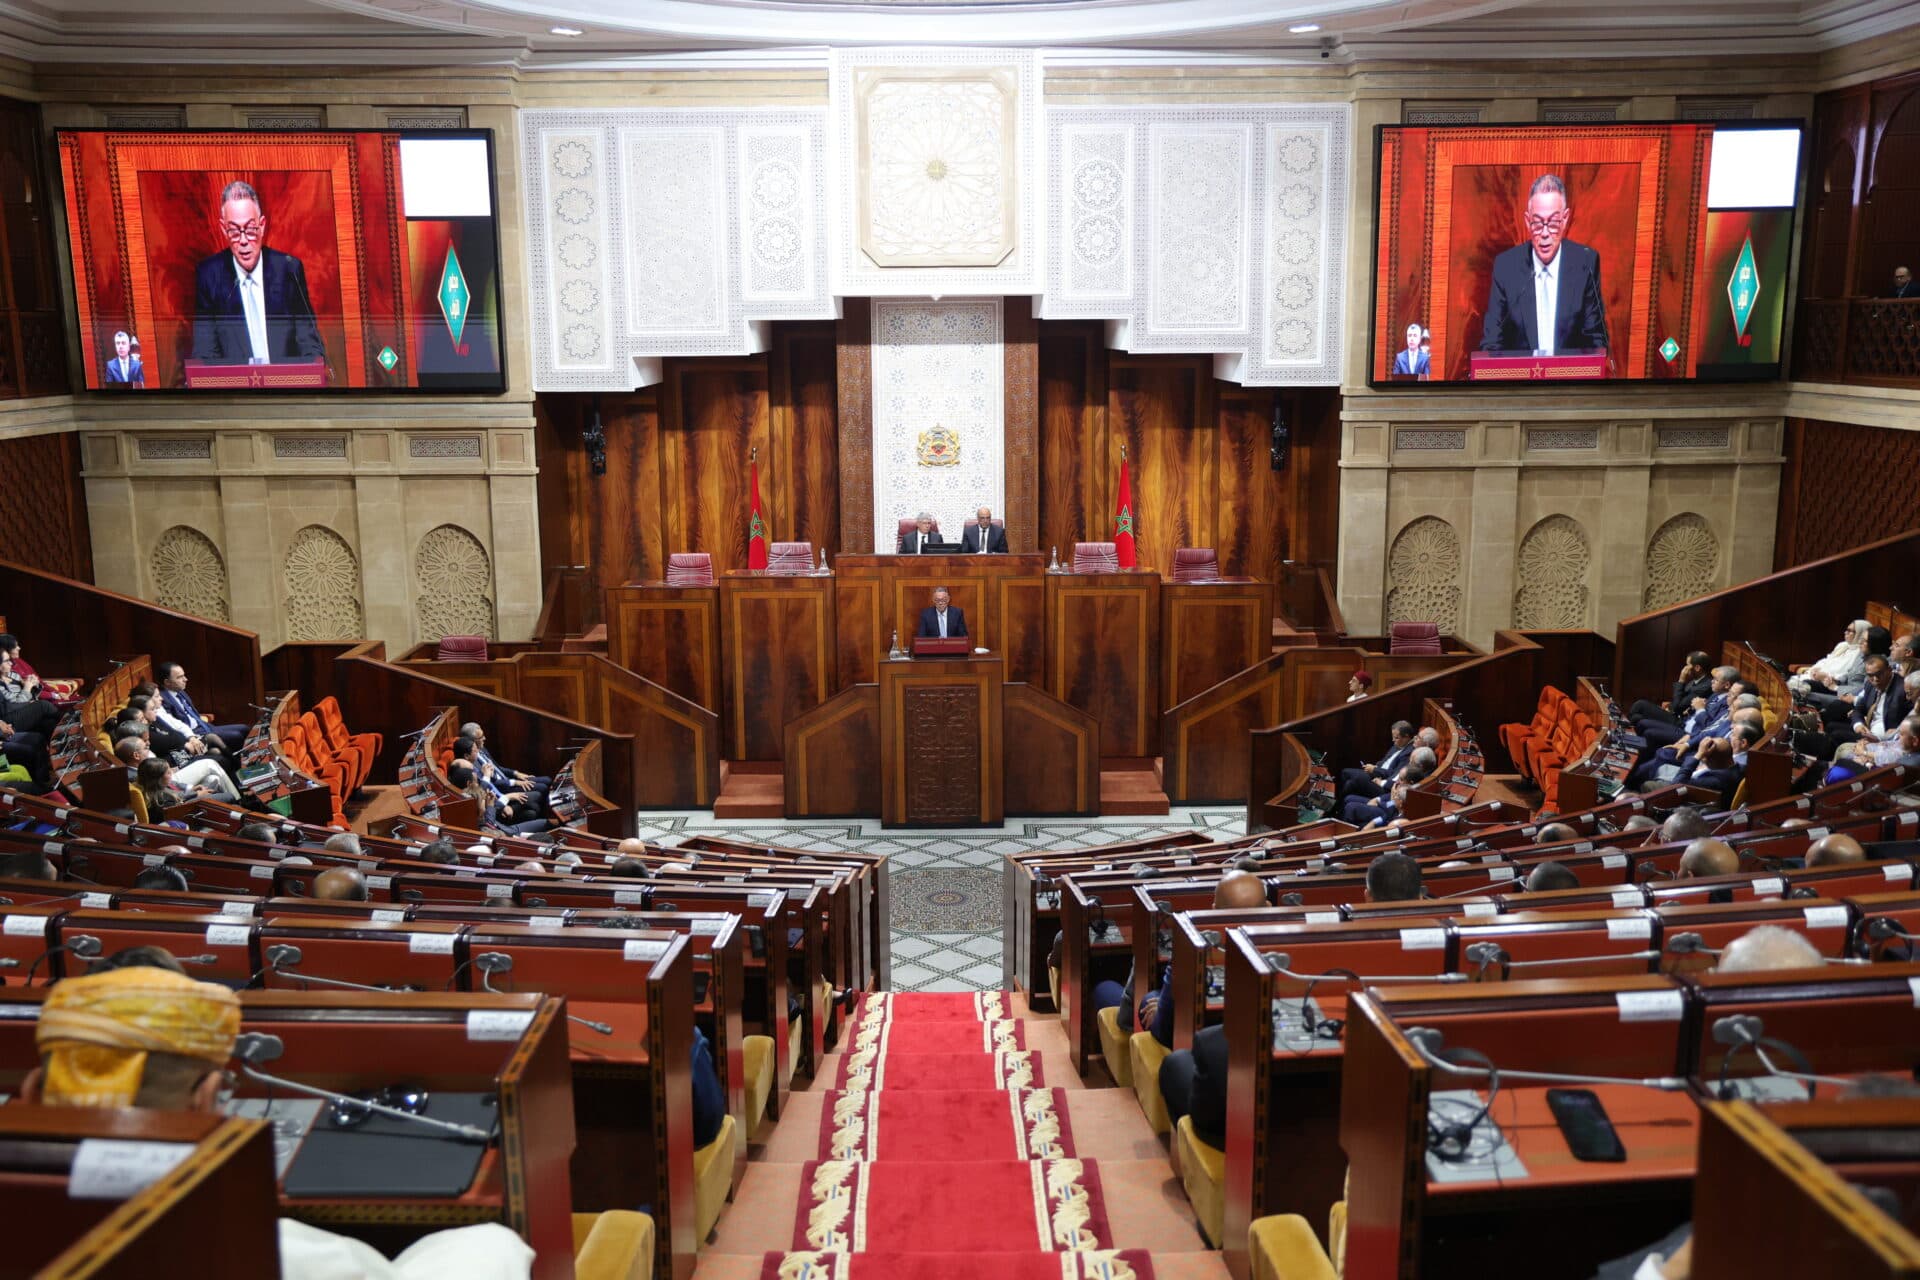
ووفق ما جاء في مشروع قانون المالية رقم 60.26، الذي يقدمه اليوم الجمعة فوزي لقجع، وزير الاقتصاد والمالية والنجاعة العمومية أمام جلسة عمومية مشتركة لمجلسي البرلمان، فإن التوجه يسير صوب إعادة توزيع العبء الجبائي بين فئات الملزمين من خلال تخفيف تدريجي للضريبة على دخول الأفراد، مقابل تشديد المساهمة الضريبية على بعض الأنشطة الاقتصادية، وفي مقدمتها الشركات الكبرى العاملة في قطاع المحروقات.
ويحمل المشروع تعديلا يستهدف الشركات التي تزاول أنشطة استيراد أو توزيع المواد الهيدروكربونية، متى بلغ ربحها الصافي أو تجاوز 100 مليون درهم، بإخضاعها لسعر الضريبة على الشركات البالغ 40 في المائة، عوض السعر العام البالغ 35 في المائة الذي تخضع له الشركات المحققة لهذا المستوى من الأرباح، مع مراعاة الاستثناءات القانونية.
وبموجب المادة السابعة من المشروع، التي تعدل المادة 19 من المدونة العامة للضرائب ستنتقل الشركات المعنية إلى الشريحة الضريبية الأعلى التي تشمل مؤسسات الائتمان والهيئات المعتبرة في حكمها وبنك المغرب وصندوق الإيداع والتدبير وشركات التأمين وإعادة التأمين.
ويُعد هذا المقتضى تغييرا مقارنة بالإطار الجبائي المعمول به خلال سنة 2026، إذ لم تكن شركات استيراد وتوزيع المحروقات مدرجة بصفتها القطاعية ضمن الفئات الخاضعة لسعر 40 في المائة، فيما يقترح المشروع تطبيق السعر الجديد على السنوات المحاسبية المفتوحة ابتداء من فاتح يناير 2027، بما فيها الدفعات المقدمة المستحقة برسمها.
ولا يستهدف الإجراء جميع الشركات الناشطة في قطاع المحروقات بصورة تلقائية، وإنما يربط تطبيق السعر الجديد بطبيعة النشاط وحجم الربح الصافي، دون أن يتضمن المقتضى المعني أسماء الشركات المشمولة به أو تقديرا مفصلا للعائدات الإضافية المنتظرة منه.
وتتضح أهمية الزيادة المقترحة عند احتساب أثرها على الأرباح الخاضعة للضريبة، فبالنسبة إلى شركة تحقق ربحا صافيا خاضعا للضريبة قدره 100 مليون درهم، سيرتفع مبلغ الضريبة نظريا من 35 مليون درهم إلى 40 مليون درهم، أي بفارق خمسة ملايين درهم، بافتراض عدم وجود مقتضيات خاصة أو تسويات تؤثر في احتساب المبلغ النهائي.
وبذلك، لا يتعلق الأمر بإحداث ضريبة جديدة على المحروقات، وإنما برفع السعر الضريبي المطبق على أرباح فئة محددة من الشركات بخمس نقاط مئوية. كما أن المقتضى لا يتضمن تغييرا مباشرا في أسعار بيع البنزين والغازوال للمستهلكين، إذ يظل أثره المحتمل على السوق مرتبطا بعوامل أخرى، من بينها بنية الأسعار وهوامش الربح والمنافسة.
437 مليار درهم من الضرائب.. رهان ثقيل على المداخيل الجبائية
وتندرج مراجعة الضريبة على أرباح شركات المحروقات ضمن توجه مالي أوسع، إذ يتوقع مشروع قانون المالية لسنة 2027 تعبئة مداخيل ضريبية تناهز 437,4 مليار درهم، من أصل مداخيل عادية للميزانية العامة مقدرة بنحو 482,4 مليار درهم.
وتتوزع المداخيل الضريبية المرتقبة بين 203,48 مليار درهم من الضرائب المباشرة، و185,55 مليار درهم من الضرائب غير المباشرة، و28,4 مليار درهم من واجبات التسجيل والتمبر، إضافة إلى 19,97 مليار درهم من الرسوم الجمركية.
وتكشف هذه التقديرات عن المكانة التي تحتلها الجبايات في تمويل الميزانية، إذ تمثل المداخيل الضريبية المنتظرة نحو 90,7 في المائة من مجموع المداخيل العادية المقدرة.
وتتصدر الضريبة على القيمة المضافة قائمة الموارد الجبائية المنتظرة، بحصيلة تقارب 137,5 مليار درهم، منها 76,8 مليار درهم عند الاستيراد و60,7 مليار درهم في الداخل، فيما يرتقب تحصيل 126 مليار درهم من الضريبة على الشركات و71,5 مليار درهم من الضريبة على الدخل.
كما يتوقع المشروع تعبئة 23,5 مليار درهم من الضرائب الداخلية على استهلاك منتجات الطاقة، مقابل 19,3 مليار درهم من التبغ المصنع، بما يعكس استمرار الوزن المالي للضرائب المرتبطة بالاستهلاك ضمن موارد الدولة.
تخفيض تدريجي للضريبة على الدخل إلى غاية 2031
وفي مقابل تشديد السعر الضريبي على أرباح كبار مستوردي وموزعي المحروقات، يقترح المشروع مسارا تدريجيا لتخفيض الضريبة على الدخل، يمتد من فاتح يناير 2027 إلى غاية سنة 2031، من خلال توسيع الشرائح المستفيدة من الأسعار المخفضة وتقليص السعر الهامشي الأقصى من 37 إلى 30 في المائة عند نهاية الفترة.
وينص جدول سنة 2027 على إعفاء الدخول السنوية التي لا تتجاوز 60 ألف درهم، وإخضاع الشريحة بين 60 ألفا و80 ألف درهم لسعر 10 في المائة، ثم 20 في المائة بالنسبة إلى الشريحة الممتدة من 80 ألفا إلى 100 ألف درهم، و34 في المائة بين 100 ألف و180 ألف درهم، فيما يطبق سعر 37 في المائة على الجزء الذي يتجاوز هذا السقف.
ويُرتقب أن يتسع نطاق الشريحة الخاضعة لسعر 10 في المائة تدريجيا، ليصل سقفها إلى 100 ألف درهم سنة 2028، ثم 130 ألف درهم سنة 2029، و150 ألف درهم سنة 2030.
وبحلول سنة 2031، يستقر الجدول المقترح عند أربع شرائح، تبدأ بالإعفاء إلى حدود 60 ألف درهم سنويا، ثم سعر 10 في المائة إلى حدود 150 ألف درهم، و20 في المائة إلى حدود 500 ألف درهم، قبل تطبيق السعر الأقصى البالغ 30 في المائة على الجزء المتجاوز لهذا المستوى.
ولا يعني هذا التدرج تطبيق السعر الأعلى على مجموع دخل الملزم، بل على الجزء الذي يقع ضمن الشريحة المعنية، وفق قواعد احتساب الضريبة التصاعدية.
ويتضمن المشروع كذلك رفع نسبة الخصم الجزافي للمصاريف المهنية بالنسبة إلى الأجراء المعنيين إلى 45 في المائة، بسقف سنوي يبلغ 35 ألف درهم، ابتداء من سنة 2027، مع مراجعة شروط إعفاء التعويضات المهنية ابتداء من 2031، بحصرها في المصاريف الفعلية والمثبتة التي يتحملها الأجير لفائدة مشغله، واستبعاد التعويضات الدائمة التي تشكل مكملات للأجر.
تسبيق ضريبي بـ5% على الواردات الموجهة للبيع
ولا تقف التعديلات المقترحة عند الضريبة على الشركات والدخل، إذ يتضمن المشروع إجراء جديدا يهم المستوردين، يتمثل في فرض تسبيق برسم الضريبة على الشركات أو الضريبة على الدخل بنسبة 5 في المائة من القيمة المعتمدة لدى الجمارك، على البضائع المستوردة والموجهة للبيع على حالها.
ويُرتقب دخول هذا المقتضى حيز التطبيق ابتداء من فاتح يوليوز 2027، على أن يؤدى التسبيق عند تسوية الرسوم الجمركية، سواء تعلق الأمر بشركات أو بتجار أشخاص ذاتيين، وتتولى إدارة الجمارك استخلاصه لفائدة الإدارة الضريبية.
ويمتد تطبيق التسبيق، من حيث المبدأ، إلى 60 شهرا من تاريخ أول عملية استيراد، مع استمرار الخضوع له بعد هذه المدة بالنسبة إلى المستوردين الذين لا يتوفرون على شهادة تثبت سلامة وضعيتهم الجبائية، مسلمة منذ أقل من ستة أشهر.
ويستثني المشروع بعض العمليات، من بينها الواردات المنجزة في إطار الأنظمة الاقتصادية الجمركية وأموال الاستثمار، مع إتاحة إمكانية استنزال المبالغ المؤداة من الضريبة المستحقة واسترداد الفائض وفق الشروط المحددة.
ورغم أن المبلغ المؤدى يمثل تسبيقا قابلا للتسوية وليس ضريبة نهائية إضافية بالضرورة، فإن أداءه عند الاستيراد قد ينعكس على حاجيات السيولة لدى بعض المستوردين، خصوصا المقاولات الصغرى والمتوسطة التي تعتمد على إعادة بيع السلع المستوردة.
تعديلات تطال العقار والسيارات مرتفعة القيمة
ويمتد ورش التعديل الجبائي إلى أنشطة أخرى، من بينها تجارة العقارات المبنية، إذ يقترح المشروع تمكين التجار المعنيين، بصورة اختيارية، من اعتماد نظام للضريبة على القيمة المضافة يحتسب على أساس الهامش بين ثمن البيع وثمن الشراء، مع مراعاة مصاريف التملك.
ويتيح المقتضى، المرتقب تطبيقه ابتداء من فاتح يوليوز 2027، خصم الضريبة المتعلقة بأشغال الترميم والتجديد والإصلاح، دون الضريبة المرتبطة باقتناء العقار.
كما يقترح المشروع مراجعة واجبات التمبر المفروضة على السيارات الجديدة مرتفعة القيمة، بتطبيق نسبة 6 في المائة على العربات التي تتراوح قيمتها، دون احتساب الضريبة على القيمة المضافة، بين 400 ألف و600 ألف درهم، و12 في المائة إلى حدود 800 ألف درهم، و18 في المائة إلى مليون درهم، ثم 24 في المائة على السيارات التي تتجاوز قيمتها مليون درهم، ابتداء من يناير 2027.
وتواكب هذه التعديلات مقتضيات تتعلق بتعزيز حق الإدارة الضريبية في الاطلاع والمراقبة، ومراجعة بعض إجراءات تصحيح أسس الحجز في المنبع واختصاصات اللجان المكلفة بالطعون، إلى جانب ترتيبات خاصة بتسجيل العقود التي تقادمت الواجبات المستحقة عنها.
إعفاءات مرتبطة بمونديال 2030
ويخصص مشروع قانون المالية لسنة 2027 جانبا من مقتضياته لإحداث نظام استثنائي للإعفاءات الجبائية والجمركية المرتبطة بتنظيم كأس العالم لكرة القدم 2030، يشمل الاتحاد الدولي لكرة القدم والجهات والعمليات المحددة قانونا في إطار التحضير للتظاهرة وتنظيمها.
ويضيف هذا النظام بعدا آخر إلى الاختيارات الجبائية للمشروع، الذي يجمع بين تدابير تستهدف توسيع المداخيل وتعزيز التحصيل، وأخرى تقر إعفاءات خاصة مرتبطة بالتزامات تنظيم حدث رياضي دولي.
ويضع مشروع مالية 2027 أمام البرلمان حزمة من الاختيارات الجبائية التي ستحدد بعد المصادقة عليها، حجم مساهمة مختلف فئات الملزمين في تمويل الميزانية العامة فيما يبقى الأثر المالي والاقتصادي لهذه التدابير رهينا بصيغتها النهائية بعد المناقشة التشريعية، وبمدى انعكاسها على المداخيل المحصلة فعليا، وعلى وضعية المقاولات والأسر خلال السنوات المقبلة.