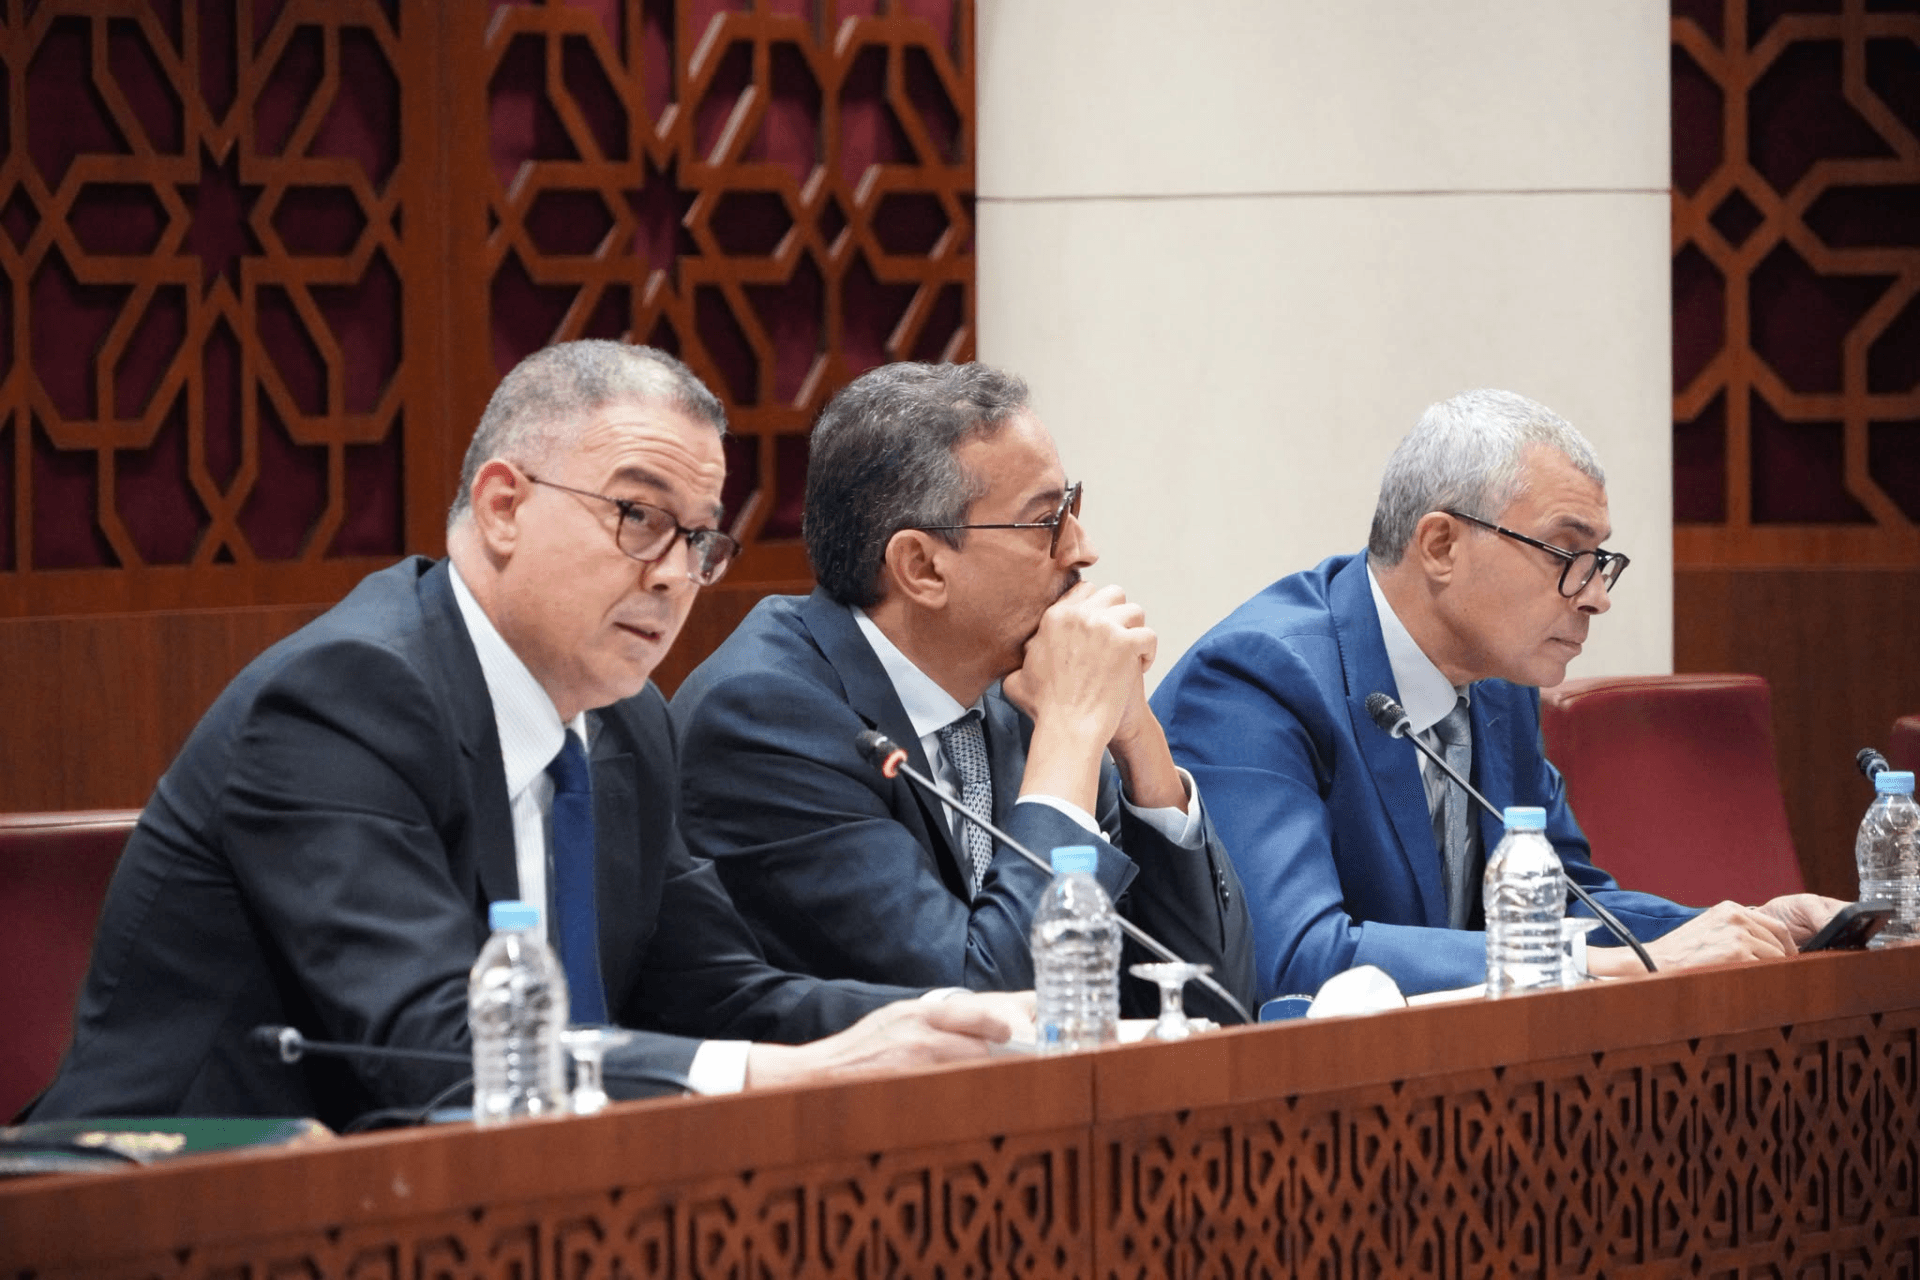

أكد فوزي لقجع، وزير الاقتصاد والمالية والنجاعة العمومية، أن إصلاح الضريبة على الدخل سيُستكمل بحوار اجتماعي لتحسين مداخيل الأجراء، موضحا أن ارتفاع نسبة المعفيين من هذه الضريبة من 80 إلى 87 في المئة يقتضي التفكير أيضا في إجراءات لفائدة الذين لا يمنحهم التخفيض الضريبي زيادة في أجورهم لكونهم معفيين أصلا.
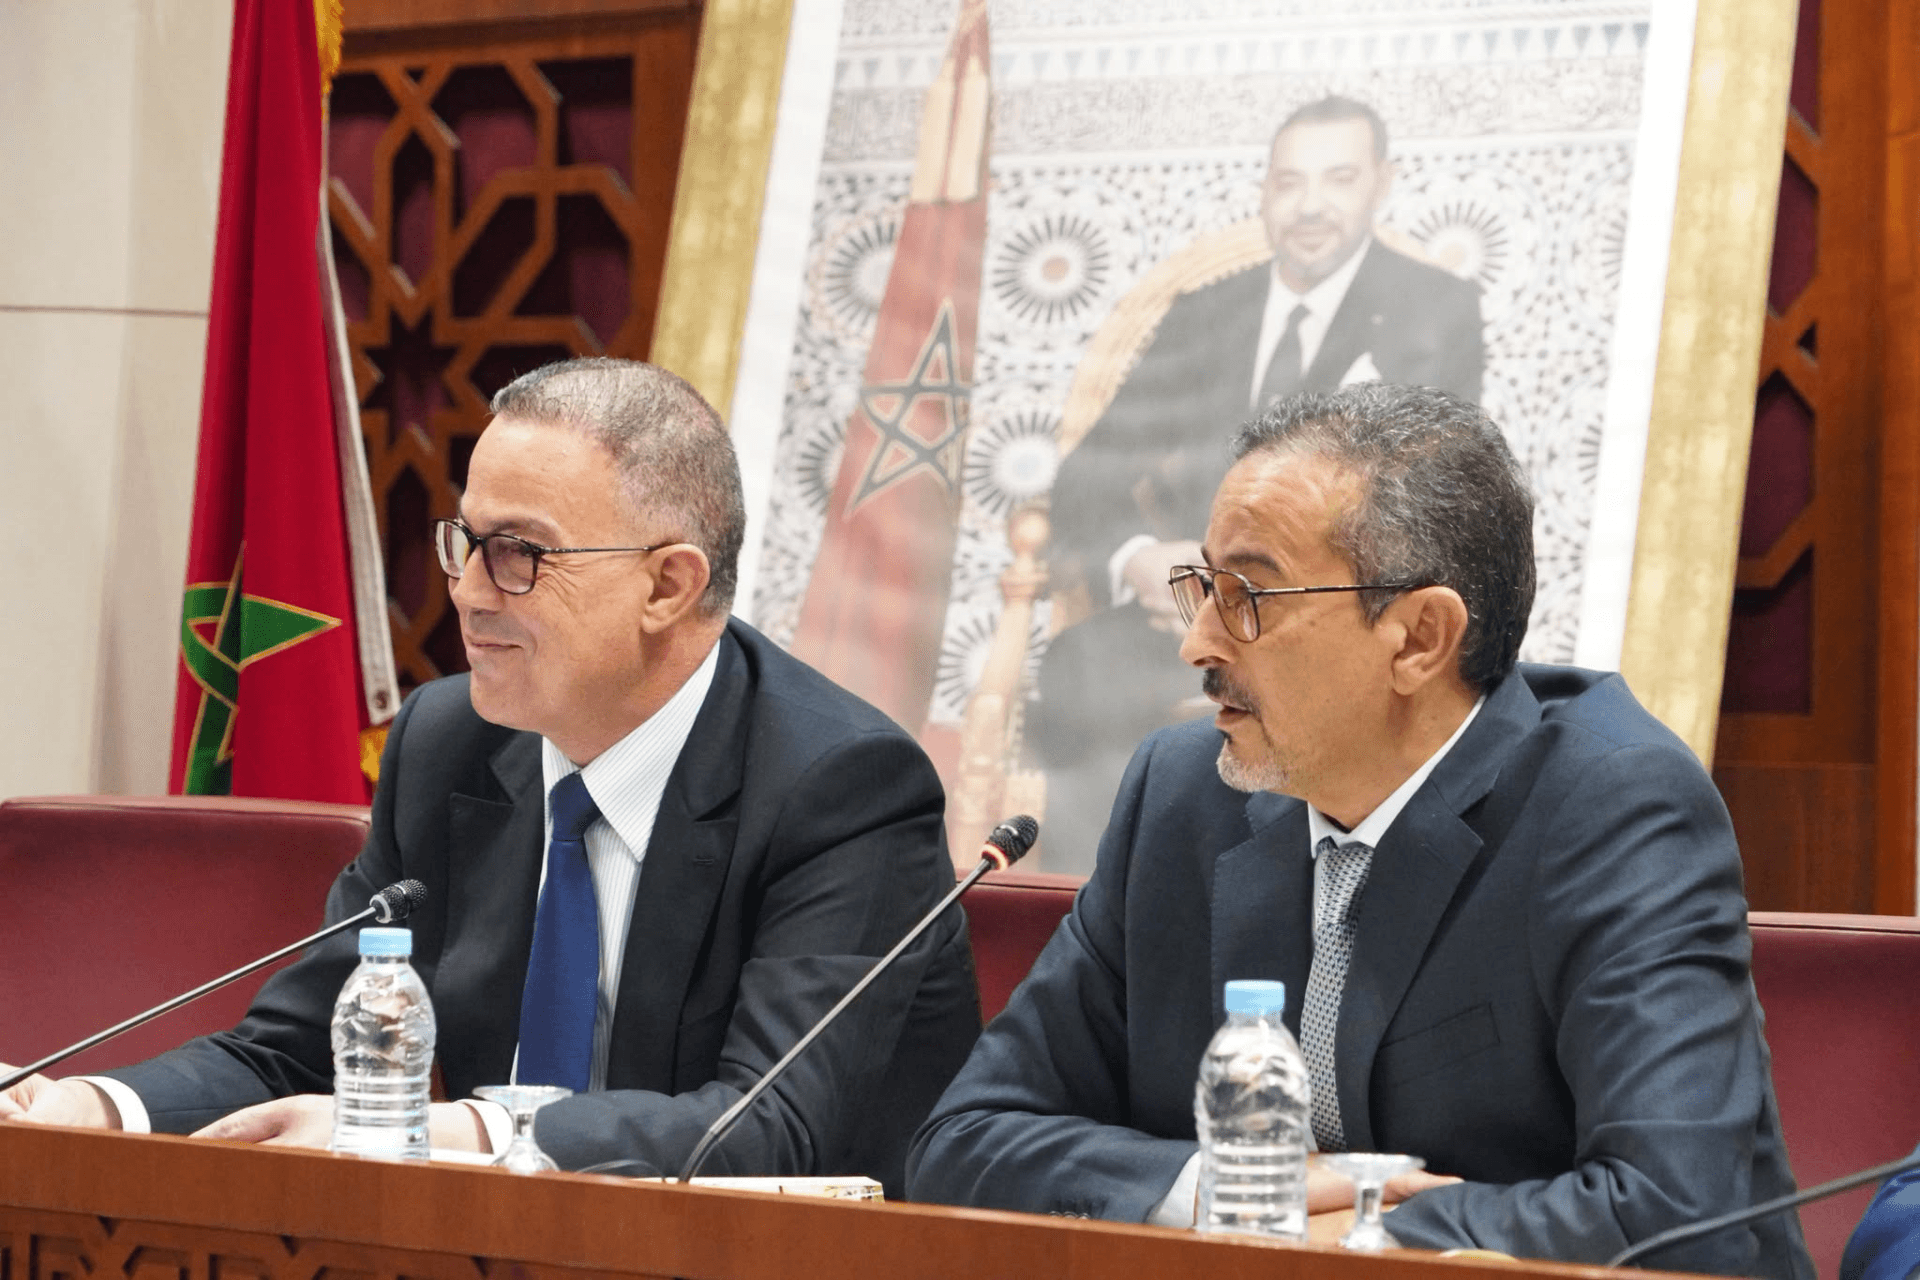
وقدم لقجع، اليوم الجمعة خلال رد الحكومة عقب نهاية المناقشة العامة لمشروع قانون المالية بلجنة المالية والتنمية الاقتصادية بمجلس النواب، شرحا لطريقة احتساب الإعفاء، مستحضرا أثر المصاريف المهنية والاشتراكات الاجتماعية والتخفيضات العائلية، مبررا عدم اعتماد نسبة 20 في المئة في الشطر الثالث مباشرة بمخاطر انتقال أنشطة من نظام الضريبة على الشركات إلى نظام الضريبة على الدخل، بحثا عن عبء ضريبي أقل.
إجراء ضريبي لمواجهة بوادر الهشاشة
وضع المسؤول الحكومي إصلاح الضريبة على الدخل ضمن تصور يقوم على الاهتمام بالفئات الهشة والطبقة المتوسطة والعاملين في القطاع الخاص، مؤكدا ضرورة مراعاة التكامل بين هذه الفئات في تحقيق التوازن الاجتماعي، موضحا “يجب أن يحظوا بثلاثتهم باهتمام، لأننا نعتقد ونظن ونؤمن بالتكامل في إطار التوازن الاجتماعي”.
وأوضح أن “الحكومة اختارت إجراء يهم أجراء القطاعين العام والخاص، في ظل ظهور بوادر الهشاشة على الطبقة المتوسطة”، لافتا، في المقابل، إلى أنها لم تختر مناقشة توزيع الزيادات على الجميع ضمن الحوار الاجتماعي، في إشارة إلى أنه إجراء أسهل من توسيع الإعفاء من الضريبة على الدخل.
وأشاد بما تحقق في الحوار الاجتماعي خلال الحكومة السابقة، قائلا إنه “حطم كل المستويات”، مشيرا إلى أن كلفة التزاماته ستصل سنة 2027 إلى 50 مليار درهم.
وفي حديثه عن أعداد الأجراء، كشف فوزي لقجع أن الرقم يصل “5 ملايين و200 ألف في القطاع العام، وأكثر من 4 ملايين في القطاع الخاص”، قبل أن يؤكد أن الإصلاح المقترح سيرفع نسبة المعفيين من الضريبة على الدخل إلى 87 في المئة، بعدما كانت في حدود 80 في المئة.
وعبّر عن أمله في توسيع الإعفاء أكثر، قائلا: “نتمنى أكثر أن نتجاوز الضريبة على الدخل بشكل نهائي”، مستحضرا التدرج المعتمد في إعفاء المتقاعدين.
لقجع يوضح طريقة احتساب الاستفادة
وتوقف الوزير عند طريقة احتساب الضريبة على الدخل، معتبرا أن جانبا من النقاش بشأنها يرتبط بتعقيد الحساب التقني، خصوصا ما يتعلق بالمصاريف المهنية المخصومة والاشتراكات الاجتماعية والتخفيضات المرتبطة بالأعباء العائلية.
وأوضح أن سقف المصاريف المهنية المخصومة رُفع إلى 45 في المئة، داعيا من يعتمدون السقف القديم في حساباتهم إلى استعمال السقف الجديد، ثم احتساب الاشتراكات الاجتماعية والتخفيضات العائلية.
وقدم مثالا لأجير يتقاضى 10 آلاف و506 دراهم أجرا خاما شهريا، تُخصم منه، لأغراض تحديد الدخل الخاضع للضريبة، مصاريف مهنية بقيمة 2917 درهما، واشتراكات اجتماعية بقيمة 506 دراهم.
وبحسب المثال، يصبح الدخل الصافي الخاضع للضريبة 7083 درهما، وتبلغ الضريبة المستحقة في هذه المرحلة من الحساب 250 درهما، قبل احتساب التخفيضات المرتبطة بالوضعية العائلية.
وأضاف أن الأجير المعني، إذا كانت لديه زوجة وأربعة أبناء، يصبح معفيا من الضريبة بعد تطبيق التخفيضات العائلية، ويصل أجره الصافي الشهري إلى 10 آلاف درهم.
وبخصوص المكاسب المالية للإصلاح، تحدث لقجع عن استفادة بقيمة 500 درهم في السنة الأولى “لجميع الفئات”، على أن ترتفع لاحقا تبعا لتدرج إصلاح الضريبة على الدخل.
وشرح، في سياق رده على انتقادات أن أصحاب الأجور الكبيرة من سيستفيدون من الإجراء، أن توسيع الإعفاء أو خفض نسبة الضريبة على شطر معين ينعكس أيضا على أصحاب الأجور الأعلى، لأن احتساب الضريبة يمر عبر الأشطر نفسها، بحسب مستويات الدخل، مبرزا أنه “عندما أرفع الإعفاء إلى 20 ألف درهم، فأصحاب الأجور الكبيرة أيضا يستفيدون، وإخضاع شطر الدخل بين 10 آلاف و15 ألف درهم لنسبة 10 في المئة يتيح استفادة أصحاب الأجور الأعلى من النسبة المطبقة على ذلك الشطر أيضا”، مؤكدا أنه لا نتوفر على نظام يطبق هنا ولا يطبق هناك.
إجراءات لمن لن يستفيدون من التخفيض الضريبي
وأكد وزير الاقتصاد والمالية والنجاعة العمومية، فوزي لقجع، ضرورة استكمال الإصلاح الضريبي بالحوار الاجتماعي، حتى يشمل تصور دعم المداخيل الأجراء الذين لا يحقق لهم تخفيض الضريبة على الدخل زيادة، بسبب إعفائهم المسبق من الضريبة.
وقال إن الضريبة على الدخل “لابد أن تكون مصاحبة بحوار اجتماعي”، مشيرا إلى ضرورة أن يقدم هذا الحوار إجراءات لفائدة “80 في المئة الذين لن يستفيدوا من هذا الإجراء”.
وبرر عدم تقديم ترتيبات الحوار الاجتماعي ضمن مشروع قانون المالية بحداثة تعيين الحكومة، مشيرا إلى أنه لم يمض على تعيينها سوى ثلاثة أسابيع.
وأكد أن الحكومة ستباشر هذا الحوار للنظر في ما يحتاج إلى استكمال، ضمن تصور أشمل لدعم الدخل ومواجهة آثار التضخم وغلاء المعيشة، قائلا: “سنقوم بالحوار الاجتماعي في إطار تصور شامل لدعم الدخل لمواجهة آثار التضخم والغلاء”.
لماذا لم تُعتمد نسبة 20 في المئة مباشرة؟
وفي تفسيره لعدم اعتماد نسبة 20 في المئة مباشرة في إصلاح الضريبة على الدخل، استحضر لقجع العلاقة بين هذا النظام والضريبة على الشركات، والاختلال الذي قد ينشأ عن تفاوت العبء الضريبي بينهما.
وأوضح أن الضريبة على الشركات تبلغ 20 في المئة، وتُضاف إليها ضريبة بنسبة 10 في المئة عند توزيع العوائد، ليصل العبء الإجمالي إلى 28 في المئة.
وأبرز أن السعر الفعلي للضريبة على الدخل يبلغ 23.8 في المئة، معتبرا أن اعتماد نسبة 20 في المئة فورا سيشجع الانتقال من نظام الضريبة على الشركات إلى نظام الضريبة على الدخل.
وحذر من أن ذلك سيؤدي إلى “نزيف من الضريبة على الشركات إلى الضريبة على الدخل”، رابطا معالجة هذه المسألة بتعميق النقاش في الضريبتين معا.
وتوقف عند تدرج الضريبة على الشركات والانتقال بين نسبتي 20 و30 في المئة عند عتبة 100 مليون، مستحضرا وضعية من يتجاوز هذه العتبة إلى 101 مليون، وأوضح “حتى الضريبة على الشركات فيها نقاش وسنعمقه”.